Overig - Autre  

IEFBE 1557

Merkinbreuk door parallelimport PRAREDUCT vanuit Nederland

Voorz. NL Rechtbank van Koophandel Brussel 14 oktober 2015, IEFbe 1557 (Daiichi Sankyo tegen  PI Pharma)
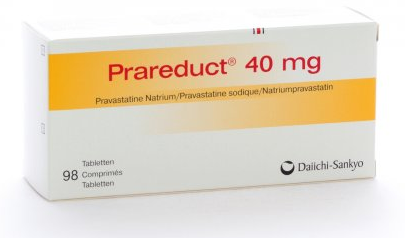
Prareduct.pngUitspraak ingezonden door Carina Gommers, Liesbeth Weynants, HOYNG ROKH MONEGIER. Merkenrecht. Parallelle invoer. Daiichi Sankyo is een farmaceutische bedrijf en onder het merk PRAREDUCT een origineel referentieproduct op de markt. PI Pharma voert generieke geneesmiddelen in van Ranbaxy onder de naam en het merk PRAREDUCT. De stakingsrechter stelt vast dat PI Pharma door een pravastatine bevattend product geproduceerd door Ranbaxy vanuit Nederland naar België in te voeren en dat ditzelfde product in een product met merk en naam Prareduct(r) van Daiichi Sankyo te herverpakken en op de markt te brengen, een inbreuk uitmaakt op het op het Benelux merk Prareduct (...) op het gemeenschapswoordmerk Daiichi Sankyo en haar beeldmerk .

IEFBE 1553

Vragen aan HvJ EU: Is de (onder)verhuurder van marktkraamplaatsen een tussenpersoon?

Prejudiciële vragen gesteld aan HvJ EU 25 augustus 2015, IEF 15365 / IEFbe 1553; C-494/15 (Tommy Hilfiger Licensing ea)
Handhaving. Verweerster Delta Center verhuurt als huurder van een marktterrein in Praag plaatsen op die markt aan onderhuurders (marktkramers). In de standaardovereenkomst is opgenomen dat de marktkramers zich moeten houden aan de geldende regelgeving, en wordt gewaarschuwd voor inbreuk op intellectuele eigendomsrechten door verkoop van nagemaakte goederen.

Verzoekers hebben een zaak tegen haar aangespannen en eisen dat zij geen overeenkomsten voor onderverhuring van marktplaatsen meer mag aangaan zonder een clausule op te nemen waarin onderhuurders verklaren zich te onthouden van schending van intellectuele eigendomsrechten, dat de verhuurder de huur kan opzeggen wanneer de rechten van verzoekers geschonden worden, dat overtreders in het vervolg van de markt worden geweerd en publicatie van het vonnis. De Rb Praag verwerpt deze eisen omdat zij buiten de corrigerende maatregelen van de nationale regelgeving vallen. Ook ziet hij geen reden de vordering toe te wijzen op grond van bescherming van de goede reputatie aangezien het voor de koper duidelijk is dat de op de markt verkochte goederen namaak zijn en geen goederen van verzoekende partijen.

Verzoekers gaan in beroep bij het Praags gerechtshof, maar daar wordt het vonnis van de eerste rechter bevestigd (05-12-2012). Het hof oordeelde dat er geen rechtstreeks verband bestaat tussen de inbreuken op de rechten en de aangeboden diensten (verwijzend naar de considerans en artikel 10 van RL 2004/48). Het ter beschikking stellen door een tussenpersoon van verkoopplaatsen is een normale dienst en het is niet eigen aan die dienst om inbreuk te maken op rechten van derden. Verweerster heeft door de verhuur niet de mogelijkheid geschapen voor de verkoop van nagemaakte goederen. Het door verzoekers aangehaalde arrest C-324/09 is hier niet van toepassing aangezien het daarin een elektronische marktplaats betreft. Verzoekers gaan in cassatie bij de verwijzende rechter.

Bij de verwijzende TSJ rechter (Hooggerechtshof) stellen verzoekers dat het Praagse hof het begrip ‘tussenpersoon’ ruim moet uitleggen, verwijzend naar het arrest C-324/09. Er is geen verschil meer tussen een elektronische en een werkelijke marktplaats. Daarnaast blijven zij bij aantasting van de reputatie. De verwijzende rechter stelt de volgende vragen aan het HvJEU:

1. Is de huurder van een marktplaats, die aan afzonderlijke marktkramers marktkramen verhuurt evenals plaatsen waarop marktkramen kunnen worden opgesteld, een tussenpersoon wiens diensten door derden worden gebruikt om inbreuk te maken op een intellectueel-eigendomsrecht in de zin van artikel 11 van richtlijn 2004/48/EG van het Europees Parlement en de Raad van 29 april 2004 betreffende de handhaving van intellectuele-eigendomsrechten?
2. Is het mogelijk om aan de huurder van een marktplaats, die aan afzonderlijke marktkramers marktkramen verhuurt evenals plaatsen waarop marktkramen kunnen worden opgesteld, maatregelen op te leggen zoals voorzien in artikel 11 van richtlijn 2004/48/EG van het Europees Parlement en de Raad van 29 april 2004 betreffende de handhaving van intellectuele-eigendomsrechten, onder dezelfde voorwaarden als die welke door het Hof van Justitie in zijn arrest van 12 juli 2011, L’Oréal e.a., C‑324/09, EU:C:2011:474, zijn geformuleerd met betrekking tot het opleggen van maatregelen aan de uitbaters van een elektronische marktplaats?
IEFBE 1552

Vanwege structurele karakter, omvang en illustratiedichtheid geen 'Kuifje-citaatrecht'

Hof Den Haag 27 oktober 2015, IEFbe 1552; ECLI:NL:GHDHA:2015:2910 (Moulinsart tegen Hergé Genootschap)
Uitspraak ingezonden door Katelijn van Voorst, Foxwaldmeister en Marjolein Driessen, LegalTree. Auteursrecht. Contractenrecht. Zie eerder IEF 13558 en IEF 14977, vgl. IEFbe 1032. Moulinsart niet heeft geen (machtiging ter zake van) de auteursrechten op de Kuifje-albums. Partijen twisten over de vraag wat de aan Casterman overgedragen exclusieve publicatierechten behelzen. Uit de overeenkomst blijkt niet voldoende duidelijk dat Casterman alleen het recht heeft overgedragen gekregen om de desbetreffende albums in hun geheel te publiceren. Beroep op de citaatexceptie voor overige (losse) afbeeldingen, gaat niet op. Structureel (17x per jaar) en te omvangrijk (50 à 60 afbeeldingen) te citeren, kan niet in overeenstemming zijn met wat het maatschappelijk verkeer betaamt, noch dat dit 'citeren naar billijkheid' is. Beroep op de overige excepties van artikelen 15, 18 en 18b Aw worden ook afgewezen. HG wordt verboden inbreuk te maken op het oeuvre Hergé voor zover dat niet valt onder de overeenkomst van 1942.

Moulinsart en de auteursrechten op de (‘onderdelen van de) Kuifje-albums:
7. In de bodemprocedure heeft het hof geoordeeld dat als vaststaand moet worden aangenomen dat ciit een overeenkomst uit 1942 blijkt dat Hergé de publicatierechten op de albums van de avonturen van Kuifje heeft overgedragen aan uitgever Casterman, en dat Moulinsart dus niet degene is die kan beslissen wie materiaal uit de albums openbaar mag maken en dus niet (machtiging ter zake van) de auteursrechten op de albums van de avonturen van Kuifje heeft (zie eerdergenoemd arrest van 26 mei 2015 onder 18-23).

21. Uit de overeenkomst blijkt niet voldoende duidelijk dat Casterman alleen het recht heeft overgedragen gekregen om de desbetreffende albums in hun geheel te publiceren, en dat zij verder geen exploitatierechten heeft ten aanzien van (onderdelen uit) die albums.
25. Naar het oordeel van het hof bestaat er, het voorgaande tezamen in aanmerking nemende, teveel onduidelijkheid over de vraag wie welke rechten heeft op het oeuvre Hergé, en meer in het bijzonder over de vraag of Moulinsart (machtiging ter zake van) de auteursrechten op de losse onderdelen van de Kuifje-albums heeft. De overgelegde verklaring van een notaris (productie 3 1 Moulinsart) biedt geen soelaas. De eerdergenoemde legal opinion overtuigt niet; deze bevat in de kern genomen niet meer dan een interpretatie van wat partijen bij de overeenkomst bedoeld zouden hebben.
Het hof passeert het aanbod van Moulinsart tot het horen van getuigen nu daarvoor in dit kort geding geen plaats is.
Overige afbeeldingen
31. HG beroept zich eerst en vooral op de citaatexceptie in artikel 15a Auteurswet. De betrokken afbeeldingen vormen volgens HG geen inbreuk op auteursrechten omdat deze afbeeldingen — ieder op zichzelf beschouwd maar ook indien tezamen genomen — onder de citaatexceptie vallen. Moulinsart bestrijdt dat. Volgens haar moeten deze afbeeldingen tezamen worden beschouwd en komt HG, gelet op het structurele karakter, de omvang en de illustratiedichtheid van de overnames/citaten, geen beroep op de citaatexceptie toe. Subsidiair betoogt HG, onder verwijzing naar de Conclusie A-G Trstenjak voor HvJ EU 1 december 2011, nr. C-145/10, ECLI:EU:C:201 1:798, IER 2012/16, NJ 20 13/66 (Painer/Standard Verlags), dat de afbeeldingen ook ieder afzonderlijk beschouwd niet als citaat kunnen worden beschouwd omdat zij (in de meeste gevallen) geen basis voor een betoog zijn en/of decoratief zijn.
33. Naar voorlopig oordeel van het hof kan HG zich niet op de citaatexceptie beroepen.
Naar Moulinsart onbetwist heeft gesteld, geeft HG jaarlijks 17, 18 publicaties uit (...) Op basis van daarvan en de onder 30 genoemde lijst kan worden aangenomen dat HG jaarlijks zo’n 50 â 60 afbeeldingen overneemt uit het (te dezen relevante) oeuvre van dezelfde auteur, Hergé (in 2014: circa 25 in Duizend Bommen!, circa 13 in Sapristil!  en — geëxtrapoleerd naar tien afleveringen — naar schatting circa 20 in Potverpillep@p;  daarbij zijn andere uitgaven zoals folders, uitnodigingen, enz. niet meegerekend). Dat doet zij structureel, ieder jaar. Naar voorlopig oordeel van het hof kan onder die omstandigheden niet worden gezegd dat dit citeren — zo daarvan sprake is — in overeenstemming is met hetgeen naar de regels van het maatschappelijk verkeer redelijkerwijs geoorloofd is, zoals artikel 15a Auteurswet vereist. Evenmin kan worden gezegd dat dit citeren naar billijkheid geschiedt, zoals artikel 5 lid 3 sub d van Richtlijn 2001/29/EG (de Auteursrechtrichtlijn) vereist. De vraag of de afbeeldingen ieder afzonderlijk een toegelaten citaat zijn, kan derhalve in het midden blijven. Ook indien dat het geval zou zijn, brengt het structurele en te omvangrijke karakter van het citeren immers mee dat niet kan worden gezegd dat aan bovengenoemde vereisten is voldaan.
34. HG beroept zich ook op de artikelen 15, 18 en 18b Auteurswet.
35. Haar beroep op artikelen 18 en 18b Auteurswet heeft zij naar het oordeel van het hof evenwel niet dan wel onvoldoende onderbouwd en faalt mitsdien. Voor zover zij dit beroep enigszins heeft onderbouwd ten aanzien van enkele specifieke afbeeldingen in bij lage 1 bij de memorie van antwoord, behoeft dat verweer geen behandeling omdat die afbeeldingen niet staan op de lijst genoemd onder 30. HG heeft daar in dit verband ten pleidooie ook niet meer op gereageerd.
36. HG’s beroep op artikel 15 Auteurswet faalt eveneens. HG roept deze exceptie in, naar liet hof begrijpt, voor beeldmateriaal in nieuwsberichten en aankondigingen die in de nieuwsbrieven van HG (Sapristi!! en Potverpillep@p) zijn opgenomen en die HG heeft overgenomen van websites van derden, zoals Moulinsart zelf, die dezelfde functie vervullen als de in artikel 15 Auteurswet genoemde media. Dit betoog faalt.
Deze exceptie heeft, waar het overnames uit gedrukte media en daarmee gelijk te stellen websites betreft, geen betrekking op beeldmateriaal.

Op andere blogs:
Kracht advocatuur

Novagraaf

IEFBE 1551

HvJ EU: Bitcoin is wettig betaalmiddel en dus vrijgesteld van BTW

HvJ EU 22 oktober 2015, IEFbe 1551; C-264/14 (Skatteverket tegen David Hedqvist)
bitcoin-620x350_0.pngPrejudiciële verwijzing - Inwisselen van de virtuele valuta "bitcoin" tegen traditionele valuta's - vrijstelling.  Het Hof verklaart voor recht:

1) Artikel 2, lid 1, onder c), van [BTW-richtlijn] moet aldus worden uitgelegd dat handelingen zoals die aan de orde in het hoofdgeding – die bestaan in het inwisselen van traditionele valuta’s tegen eenheden van de virtuele valuta „bitcoin” en omgekeerd, die worden verricht tegen betaling van een bedrag dat overeenkomt met de marge die ontstaat uit het verschil tussen de prijs waarvoor de betrokken marktdeelnemer de valuta’s koopt en de prijs waarvoor hij deze verkoopt aan zijn klanten –, diensten onder bezwarende titel in de zin van deze bepaling vormen.


2) Artikel 135, lid 1, onder e), van richtlijn 2006/112 moet aldus worden uitgelegd dat diensten zoals die aan de orde in het hoofdgeding – die bestaan in het inwisselen van traditionele valuta’s tegen eenheden van de virtuele valuta „bitcoin” en omgekeerd, die worden verricht tegen betaling van een bedrag dat overeenkomt met de marge die ontstaat uit het verschil tussen de prijs waarvoor de betrokken marktdeelnemer de valuta koopt en de prijs waarvoor hij deze verkoopt aan zijn klanten –, van de btw vrijgestelde handelingen vormen in de zin van deze bepaling. Artikel 135, lid 1, onder d), en f), van richtlijn 2006/112 moet aldus worden uitgelegd dat dergelijke diensten niet binnen de werkingssfeer van deze bepalingen vallen.

Prejudiciële vragen die gesteld zijn:

1)      Moet artikel 2, lid 1, van de btw-richtlijn aldus worden uitgelegd dat handelingen in de vorm van wat is omschreven als de inwisseling van virtuele valuta’s tegen traditionele valuta’s en omgekeerd, die worden verricht voor een tegenprestatie die de dienstverrichter bij de vaststelling van de wisselkoers mede aanrekent, een dienst onder bezwarende titel vormen?
2)      Indien de eerste vraag bevestigend wordt beantwoord, moet artikel 135, lid 1, [van deze richtlijn] dan aldus worden uitgelegd dat voormelde wisselhandelingen zijn vrijgesteld van belasting?”

Op andere blogs:
Hln.be
Legalworld.be

IEFBE 1544

Grondwettelijk hof wijst bezwaren tegen 'Visum kunstenaar' af

Grondwettelijk Hof 17 september 2015, IEFbe 1544 (Concertation Permanente des Employeurs des Arts de la Scène en Communauté française de Belgique)
visa-200x200.jpg?resize=350%2C200In steekwoorden: Sociaal recht - Sociale zekerheid - Kunstenaars - Vermoeden van onderwerping aan de sociale zekerheid van de werknemers - Verplichting om het "visum kunstenaar" te verkrijgen - 1. Activiteitensector - 2. Beslissingen van de Commissie Kunstenaars - Methodologie bepaald in het huishoudelijk reglement - 3. Taalstelsel. # Europees recht - 1. Vrij verkeer van werknemers - 2. Vrije dienstverrichting - 3. Vrijheid van ondernemerschap. # Rechten en vrijheden - 1. Economische, sociale en culturele rechten - a. Recht op arbeid en op de vrije keuze van beroepsarbeid - b. Recht op sociale zekerheid - 2. Wettigheidsbeginsel in strafzaken - Vereisten van nauwkeurigheid, duidelijkheid en voorspelbaarheid van strafwetten - 3. Algemene rechtsbeginselen - Rechtszekerheid.

B.2.10. De voornaamste wijzigingen die de bestreden bepaling aanbrengt, hebben betrekking op de invoering van een « visum kunstenaar » en op de rol van de « Commissie Kunstenaars ». Het « visum kunstenaar » maakt het de houder ervan mogelijk zijn hoedanigheid van onderworpene aan de sociale zekerheid van de werknemers onder het stelsel van artikel 1bis van de wet van 27 juni 1969 aan te tonen. Het wordt verstrekt aan de kunstenaars die het aanvragen via de Commissie Kunstenaars, opgericht bij artikel 172 van de programmawet van 24 december 2002. Met het oog het uitreiken van dat visum moet de Commissie Kunstenaars nagaan of de prestaties of werken van de aanvrager een artistieke aard hebben rekening houdend met, enerzijds, de activiteitensector ervan en, anderzijds, de methodologie bepaald in haar huishoudelijk reglement, dat moet worden bekrachtigd bij een in de Ministerraad overlegd koninklijk besluit
IEFBE 1537

HvJ EU: Nationale regeling mag belemmering opheffen voor oproepen naar niet-geografische nummers

HvJ EU 17 september 2015, IEFbe 1537; ECLI:EU:C:2015:610, gerectificeerd via: ECLI:EU:C:2015:668; zaak C‑85/14 (KPN tegen ACM)
verschillen_088-nummers_van_0800-_en_0900-nummers.png?itok=MV23rkamTelecom. Elektronischecommunicatienetwerken en ‑diensten – Universele dienst en gebruikersrechten – Richtlijn 2002/22/EG – Artikel 28 – Toegang tot nummers en diensten – Niet-geografische nummers – Richtlijn 2002/19/EG – Artikelen 5, 8 en 13 – Bevoegdheden van de nationale regelgevende instanties – Prijscontrole – Transitdiensten voor oproepen – Nationale regeling die aanbieders van transitdiensten voor telefoongesprekken verplicht voor oproepen naar niet-geografische nummers tarieven te hanteren die niet hoger zijn dan voor oproepen naar geografische nummers – Onderneming zonder aanmerkelijke marktmacht – Bevoegde nationale autoriteit. Het hof verklaart voor recht:

1)      Het recht van de Unie moet aldus worden uitgelegd dat een bevoegde nationale autoriteit uit hoofde van artikel 28 van richtlijn 2002/22/EG van het Europees Parlement en de Raad van 7 maart 2002 inzake de universele dienst en gebruikersrechten met betrekking tot elektronischecommunicatienetwerken en -diensten (universeledienstrichtlijn), zoals gewijzigd bij richtlijn 2009/136/EG van het Europees Parlement en de Raad van 25 november 2009, een tariefverplichting als in het hoofdgeding aan de orde kan opleggen om een einde te maken aan een belemmering voor oproepen naar niet-geografische nummers in de Europese Unie die niet van technische aard is, maar het resultaat is van de gehanteerde tarieven, zonder dat een marktanalyse is uitgevoerd waaruit blijkt dat de betrokken onderneming over een aanmerkelijke marktmacht beschikt, indien een dergelijke verplichting een noodzakelijke en evenredige maatregel is om ervoor te zorgen dat eindgebruikers toegang hebben tot diensten met gebruikmaking van niet-geografische nummers binnen de Unie.

Het is aan de nationale rechter na te gaan of aan deze voorwaarde is voldaan en of de tariefverplichting objectief, transparant, evenredig, niet-discriminerend, gebaseerd op de aard van het geconstateerde probleem en gerechtvaardigd is in het licht van de doelstellingen genoemd in artikel 8 van richtlijn 2002/21/EG van het Europees Parlement en de Raad van 7 maart 2002 inzake een gemeenschappelijk regelgevingskader voor elektronischecommunicatienetwerken en -diensten (kaderrichtlijn), zoals gewijzigd bij richtlijn 2009/140/EG van het Europees Parlement en de Raad van 25 november 2009, en of de procedures voorgeschreven in de artikelen 6, 7 en 7 bis van richtlijn 2002/21, zoals gewijzigd bij richtlijn 2009/140, in acht zijn genomen.

2)      Het recht van de Unie moet aldus worden uitgelegd dat een lidstaat kan bepalen dat een tariefverplichting krachtens artikel 28 van richtlijn 2002/22, zoals gewijzigd bij richtlijn 2009/136, zoals in het hoofdgeding aan de orde, wordt opgelegd door een andere nationale instantie dan de nationale regelgevende instantie die in de regel met de toepassing van het nieuwe regelgevingskader van de Unie voor elektronischecommunicatienetwerken en -diensten wordt belast, mits deze instantie voldoet aan de in richtlijn 2002/21, zoals gewijzigd bij richtlijn 2009/140, gestelde voorwaarden inzake bevoegdheid, onafhankelijkheid, onpartijdigheid en transparantie, en dat tegen de besluiten die zij neemt effectief beroep kan worden ingesteld bij een lichaam van beroep dat onafhankelijk is van de betrokken partijen, hetgeen aan de verwijzende rechter ter beoordeling staat.

Gestelde vragen:

1)      Staat artikel 28 Universeledienstrichtlijn toe dat tariefregulering wordt opgelegd, zonder dat uit een marktanalyse is gebleken dat een partij ten aanzien van de gereguleerde dienst over aanmerkelijke marktmacht beschikt, terwijl de grensoverschrijdende aankiesbaarheid van niet-geografische telefoonnummers technisch zonder meer mogelijk is en de enige belemmering van de toegang van deze nummers eruit bestaat dat tarieven worden gehanteerd waardoor een oproep naar een niet-geografisch nummer duurder is dan een oproep naar een geografisch nummer?

2)      Indien vraag 1 bevestigend wordt beantwoord rijzen [...] de volgende twee vragen:

a)      Geldt de bevoegdheid tot tariefregulering ook wanneer de invloed van hogere tarieven op het belvolume naar niet-geografische nummers slechts beperkt is?

b)      In hoeverre heeft de nationale rechter nog ruimte om te beoordelen of een volgens artikel 28 Universeledienstrichtlijn nodige tariefmaatregel niet onredelijk bezwarend is voor de transitaanbieder, gegeven de daarmee te dienen doelen?

3)      Laat artikel 28, eerste lid, Universeledienstrichtlijn de mogelijkheid open dat de in die bepaling genoemde maatregelen worden uitgevaardigd door een andere instantie dan de [NRI] die de in artikel 13, eerste lid, Toegangsrichtlijn genoemde bevoegdheid uitoefent en aan laatstgenoemde instantie alleen de bevoegdheid tot handhaving toekomt?

Op andere blogs:
ACM
IEFBE 1530

Beschikking dat VS passend beschermingsniveau persoonsgegevens waarborgt, is ongeldig

HvJ EU 6 oktober 2015, IEFbe 1530; ECLI:EU:C:2015:650; C-362/14 (Maximillian Schrems/Data Protection Commissioner)
fb-art.jpgUit het persbericht: Het Hof verklaart de beschikking van de Commissie dat de Verenigde Staten een passend niveau van bescherming van doorgegeven persoonsgegevens waarborgen, ongeldig. Terwijl het Hof als enige bevoegd is om een handeling van de Unie ongeldig te verklaren, mogen de nationale toezichthouders waarbij een verzoek is ingediend, ook wanneer er een beschikking van de Commissie is waarbij wordt vastgesteld dat een derde land waarborgen voor een passend niveau van bescherming van de persoonsgegevens biedt, onderzoeken of de doorgifte van de gegevens van een persoon naar dat land voldoet aan de vereisten van de Unieregelgeving over de bescherming van deze gegevens en zich, zoals de betrokkene, tot de rechter wenden met het oog op een prejudiciële verwijzing om de geldigheid van die beschikking te laten onderzoeken

IEFBE 1525

Importation parallèle: les conditions de réemballage

Cour d'appel Mons 14 septembre 2015, IEFbe 1525 (MSD contre Impexeco)
Marques. Importation parallèle. MSD est une entreprise pharmaceutique qui est titulaire des marques Cozaar et Loortan. Impexeco est spécialisé dans l’importation parallèle de médicaments au sein de l’Union européenne et il veut importer le Cozaar au départ de la Pologne. Impexeco a l’autorisation d’importer Cozaar 50mg en Belgiques mais il remplace l’emballage au conditionnement de 98 tablettes, similaire à MSD. Il y a une résistance des consommateurs en présence des médicaments assemblés. Le reconditionnement est objectivement nécessaire pour permettre à Impexeco un accès au marché belge. Impexeco peut reconditionné Cozaar 50 mg au format de 98 tablettes.

1. L’opposition d’un titulaire d’une marque au reconditionnement n’est pas justifiée si elle entrave l’accès effectif du produit importé au marché de l’Etat d’importation.
Dans le cas d’espèce, il convient de s’entendre sur la notion de marché. 
(…) Un importateur doit avoir accès à chaque segment du marché et une restriction à l’accès au marché, en particulier à la part la plus importante de celui-ci, ne peut être admise.

2. L’interprétation qu’entend en donner MSD n’est dès lors pas confirmée, alors que la position de l’AFMPS témoigne au contraire d’une réelle entrave pour accéder au marché. Par conséquent, la cour ne juge pas utile de la suivre lorsqu’elle demande de poser une question préjudicielle à la Cour de Justice.

3. (…) Il résulte de tout ceci que ce n’est pas par l’unique souci de se procurer un avantage commercial, ce qui en soi n’est pas interdit, que IMPEXECO a choisi un réemballage mais parce que ce reconditionnement est objectivement nécessaire pour permettre à IMPEXECO un accès au marché belge.

4. Certes, un titulaire d’une marque peut s’opposer au reconditionnement par remplacement de l’emballage lorsque l’importateur parallèle est à même de réutiliser l’emballage d’origine pour une commercialisation dans l’Etat membre d’importation en apposant sur cet emballage des étiquettes.

5. Il résulte de tout ce qui précède que l’opposition de MSD au reconditionnement du COZAAR à des emballages de 98 comprimés constitue une entrave contraire au droit européen et aux principes énoncés ci-avant. Le jugement dont appel doit être totalement confirmé, dans les dispositions entreprises.
IEFBE 1508

Inbeslagname en onderzoek naar computerbestanden en emailberichten geen schending art. 8 EVRM

EHRM 3 september 2015, IEFbe 1508, nr. 27013/10 (Affaire Sérvulo & Associados, Sociedade de advogados tegen Portugal)
Inbeslagname bestanden. Volgens het EHRM is er geen schending van art. 8 (recht op eerbiediging van het privé- en gezinsleven) van het Europees Verdrag voor de Mensenrechten. De zaak betrof het onderzoek van advocatenkantoren en de inbeslagname van computerbestanden en emailberichten, tijdens een onderzoek naar vermoedelijke corruptie, het witwassen van geld in verband met de aankoop door de Portugese regering van twee onderzeeërs van een Duits consortium. Het hof constateerde dat de procedurele waarborgen in acht zijn genomen om misbruik en willekeur te voorkomen.

119. Au vu des observations qui précèdent, la Cour estime qu’en dépit de l’étendue des mandats de perquisition et saisie, les garanties offertes aux requérants pour prévenir les abus, l’arbitraire et les atteintes au secret professionnel des avocats, en particulier le contrôle du juge d’instruction complété par l’intervention du président de la cour d’appel au titre de l’article 72 du statut de l’Ordre des avocats, ont été adéquates et suffisantes. La perquisition et la saisie des documents informatiques et messages électroniques dénoncées en l’espèce n’a donc pas porté une atteinte disproportionnée au but légitime poursuivi.
120. Partant, il n’y a pas eu violation de l’article 8 de la Convention.
IEFBE 1505

Vraag aan HvJ EU: wordt fiscale neutraliteit geschonden door uitsluiten verlaagde btw-tarief e-books

Prejudiciële vragen gesteld aan HvJ EU 7 juli 2015, IEFbe 1505, C-390/15 (Rzecznika Praw Obywatelskich PRO)
Verlaagd btw tarief e-books. Verzoeker (Poolse ombudsman) is een procedure gestart op 06-12-2013 omdat hij van mening is dat enkele artikelen van de btw-wet onverenigbaar zijn met de Poolse Gw. Het gaat om toepassing van het verlaagde btw-tarief op drukwerk, en uitgaven op gegevensdragers (cd’s, cassete enz) maar niet op elektronische publicaties waarvoor 23% wordt gerekend. Dit schendt de fiscale gelijkheid in de zin van de Gw. Verweerders (vertegenwoordigers van de wetgevende macht, en het OM) stellen dat het hier omzetting van RL 2006/112 betreft, zodat de Poolse wetgever dit als EULS niet anders kon regelen. Zij stellen dat de bepalingen het beginsel van fiscale gelijkheid en sociale rechtvaardigheid niet schenden omdat het verschil objectief gerechtvaardigd is. Boeken en andere elektronische publicaties zijn geen goederen, maar diensten. De vorm is van belang, niet de inhoud. Minister van Financiën stelt nog dat het onderscheid voor de btw berust op de methode van productie en levering, en dat het onderscheid dan ook gerechtvaardigd is. Verzoeker wijst erop dat door het verschil in btw-tarief de economische situatie verslechtert van ondernemers die op de markt waren aanbieden die, wat het relevante wezenlijke kenmerk betreft (namelijk de intellectuele inhoud), identiek zijn. De consumenten betalen uiteindelijk de prijs.

De verwijzende Poolse rechter (Constitutioneel Hof) gaat na hoe de EUR wetgevingsprocedure voor Richtlijn 2009/47 (wijziging van punt 6 van bijlage III van Richtlijn 2006/112) heeft plaatsgevonden en hij vraagt zich af of hier sprake is van schending van een wezenlijk vormvoorschrift (raadpleging EP na vaststelling definitieve, gewijzigde versie, ook volgens vaste rechtspraak van het HvJEU). Het EP heeft zich dan ook niet over E-boeken uitgesproken. De verwijzende rechter concludeert dat het hier wel om een wezenlijk verschil ging. Hij betwijfelt ook de geldigheid van artikel 98, lid 2, juncto punt 6 van bijlage III wegens schending van het beginsel van fiscale neutraliteit. Overeenkomstig punt 6 van bijlage III kunnen de verlaagde tarieven op de levering van boeken worden toegepast op alle fysieke dragers. Voorts, aldus artikel 98, lid 2, tweede alinea, van de btw-richtlijn, zijn „de verlaagde tarieven [...] niet van toepassing op langs elektronische weg verrichte diensten”. Het HvJEU heeft geoordeeld dat toepassing van een verlaagd tarief als uitzonderingsregel eng moet worden uitgelegd. De mogelijkheid om het verlaagde tarief toe te passen op boeken op fysieke dragers, terwijl het tegelijk verboden is verlaagde tarieven toe te passen op boeken die in elektronische vorm worden geleverd, schendt het beginsel van fiscale neutraliteit. De verwijzende rechter acht boeken op andere fysieke dragers dan papier en elektronisch geleverde boeken soortgelijk en met elkaar concurrerende goederen. Ze hebben overeenkomstige kenmerken en voorzien in dezelfde behoeften van de consument. Hij wijst op het arrest van het HvJEU over de verkoopmethode van computerprogramma’s Used Soft waar geen onderscheid wordt gemaakt tussen verkoop op een drager of door downloaden. Zijn vragen aan het HvJEU luiden als volgt:

1) Is punt 6 van bijlage III bij richtlijn 2006/112/EG van de Raad van 28 november 2006 betreffende het gemeenschappelijke stelsel van belasting over de toegevoegde waarde (PB L 347, blz. 1, met wijzigingen), zoals gewijzigd bij richtlijn 2009/47/EG van de Raad van 5 mei 2009 tot wijziging van richtlijn 2006/112/EG wat verlaagde btw-tarieven betreft (PB L 116, blz. 18), ongeldig doordat in de wetgevingsprocedure het wezenlijke vormvereiste dat het Europees Parlement wordt geraadpleegd, is geschonden?
2) Is artikel 98, lid 2, van de in de eerste vraag vermelde richtlijn 2006/112 juncto punt 6 van bijlage III bij deze richtlijn ongeldig op grond dat het het beginsel van fiscale neutraliteit schendt daar het de toepassing van het verlaagde btw-tarief op boeken die in digitale vorm worden uitgegeven en andere elektronische publicaties uitsluit?